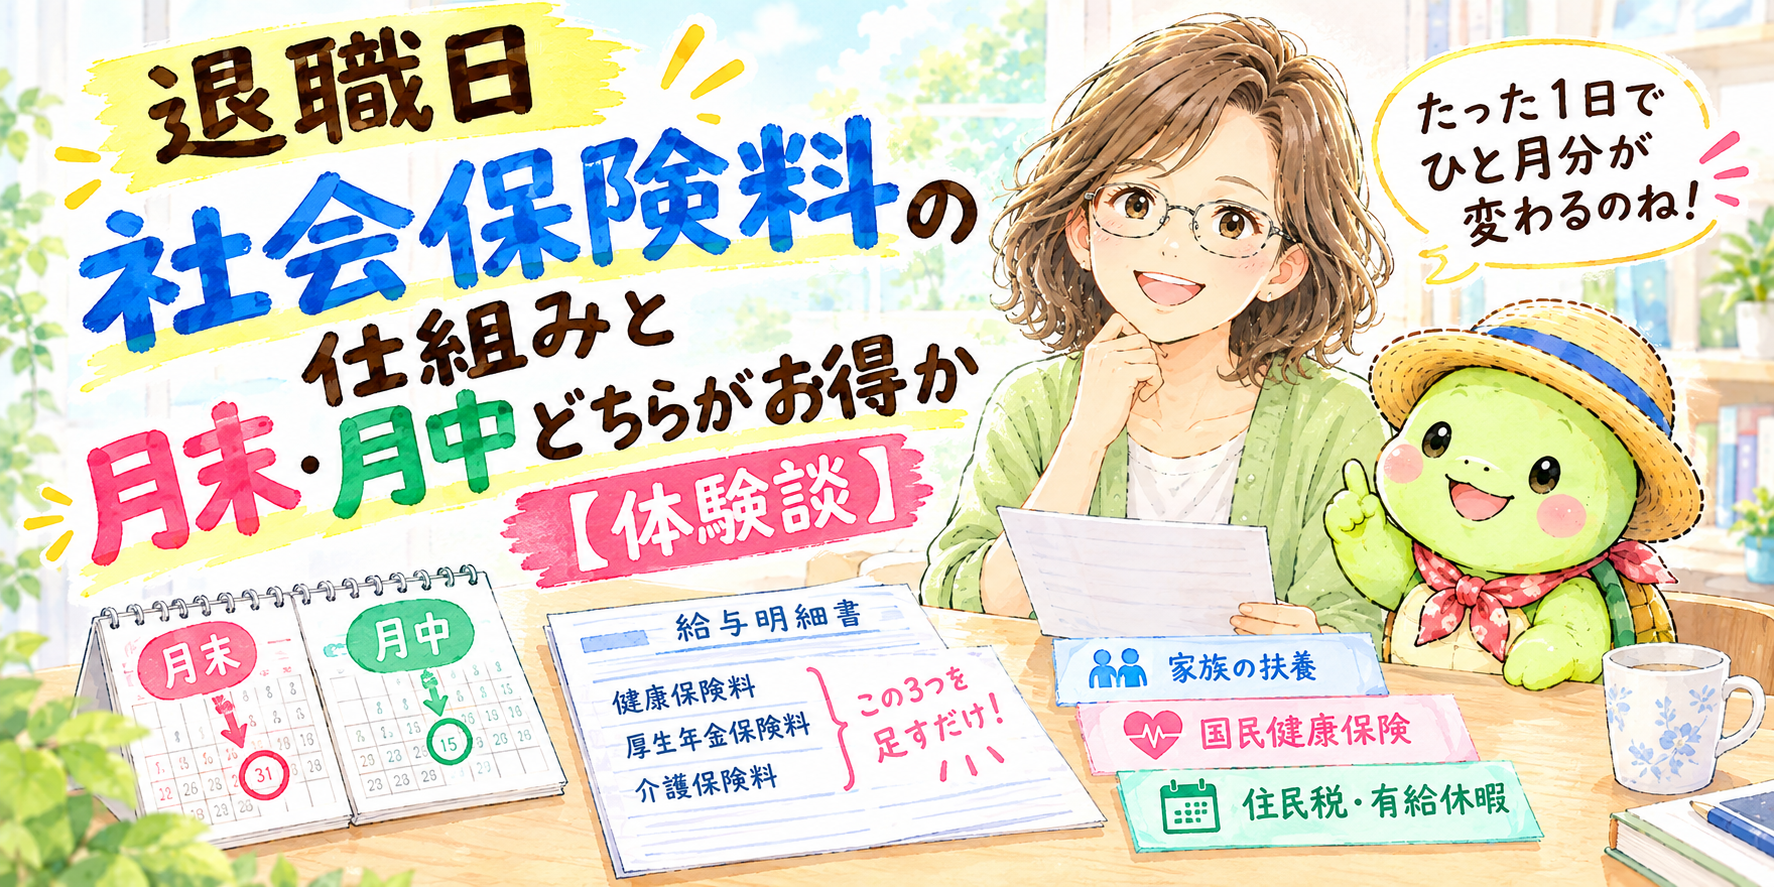
退職日 社会保険料は、辞める日を1日ずらすだけでひと月分変わります。私も退職が決まったときに調べて、思っていたより大きな差になると知りました。
最初は「月末の前日に辞めたほうが、その月の保険料が引かれないから手取りが多くなるのでは?」と思っていました。実際、そのとおりです。
それでも私は、自分で月末を選びました。手取りが少し減ると分かったうえで、です。
この記事では、退職日と社会保険料の仕組みと、月末・月中のどちらが自分に向いているのかを、自分の給与明細で確かめられる形でまとめます。私が月末を選んだ理由も、あとでお話しします。住民税と有給休暇についても、あわせて。
今日は退職日と社会保険料のお話よ。手取りが多いほうが得とは限らなかったの。
退職日 社会保険料は「退職日の翌日」で決まります
会社の健康保険と厚生年金は、やめた日ではなく、その翌日を区切りにして計算します。
かんたんに言うと、こういう決まりです。
- 退職日の翌日が「資格喪失日」になります(会社の保険から抜ける日のことです)
- 保険料は、この資格喪失日がある月の「前の月」まで発生します
言い方をかえると、その月の保険料がかかるかどうかは、月末日まで会社に在籍していたかどうかで決まるということです。
9月に退職する場合で比べてみる
9月30日に退職した場合(月末退職)
資格喪失日は10月1日です。10月の前の月ですから、9月分まで社会保険料がかかります。
9月29日に退職した場合(月中退職)
資格喪失日は9月30日です。9月の前の月ですから、8月分までで終わり、9月分はかかりません。
たった1日違うだけで、ひと月分の保険料が発生するかしないかが変わります。ここが、月末か月中かで迷う理由です。
私の場合は、1日違いで2月分が引かれました
実際の話をします。
私は2月28日まで在籍して退職しました。その月の末日まで在籍したことになるので、最後の2月の給与から、2月分の社会保険料が引かれていました。
もし2月27日で辞めていたらどうだったか。退職日の翌日は2月28日、つまりまだその月のうちです。前の月の1月分までで終わり、2月分は引かれていませんでした。
たった1日で、ひと月分が変わるというのは、こういうことです。
この仕組みは、いま通っている職業訓練の給与計算の授業でも出てきました。働いているときは給与明細をながめるだけでしたが、引かれている理由には全部決まりがあるのだと、そこで初めて分かりました。
最後の給与から何か月分引かれるかは、会社によって違います
もうひとつ、知っておくと慌てずにすむことがあります。
発生する保険料は1か月分の違いですが、それを給与からいつ引くかは、会社によって2通りあります。
- その月の分を、その月の給与から引く会社
- 前の月の分を、その月の給与から引く会社
後ろのやり方をしている会社では、月末退職のときに限り、最後の給与から「前の月」と「退職月」の2か月分をまとめて引くことが認められています。私の会社は前者だったので、最後の給与で引かれたのは1か月分だけでした。
どちらであっても払う保険料の総額は変わりません。ただ、最後の給与の手取りがいくらになるかは変わります。退職が決まったら、給与の担当者に確認しておくと安心です。
たった1日で、ひと月分が変わるのね。
月中退職のほうが得、とは限りません
ここまでだけ読むと「月中に辞めたほうが1か月分うかせられる」と思えます。私も最初はそう思っていました。
でも退職したあと、自分がどの保険に入るかで、話が変わります。
ケース① 退職後すぐ家族の扶養に入る場合
配偶者の扶養に入れる場合は、次のようになります。
- 健康保険 … 自分の支払いはありません
- 国民年金 … 第3号被保険者になり、自分の支払いはありません
つまり会社の保険をやめたあと、代わりに払うものがありません。この場合、月中に退職してその月の社会保険料をなくせば、その分がそのまま手元に残ります。
ただしこれは目先の手取りだけで見た場合です。もうひとつの見方があります。それは次の見出しでお話しします。
なお失業保険をもらう予定がある方は注意です。失業給付の基本手当日額が3,612円以上になると、健康保険の扶養に入れません(年収130万円を日割りした金額です)。60歳以上の方は日額5,000円が線になります。
いったん扶養に入っても、給付が始まったら抜ける手続きが必要になることがあります。扶養を考えている方は、先にご家族の健康保険組合に確認しておいてください。
私自身が扶養に入るまでにやったことは、退職後 健康保険はどうする?扶養に入るまでにやったこと【体験談】の記事にまとめました。
ケース② 退職後に国民健康保険に入る場合
扶養に入れない場合は、国民健康保険と国民年金に、自分で加入します。
ここで効いてくるのが、会社の社会保険は、保険料を会社と半分ずつ出し合っている(労使折半)という点です。
- 会社の保険を1か月続ける … 半分は会社が出してくれます
- 国民健康保険+国民年金を1か月払う … 全額が自分の負担です
そのため、月中に辞めてその月から自分で払うより、月末まで在籍して会社の保険に1か月長くいたほうが、負担が軽くなることがあります。
国民年金の保険料は、2026年度(令和8年度)で月額17,920円です。これは収入に関係なく、全員同じ額です。
国民年金を「空白の1か月」にしないために
月中に退職すると、その月から国民年金は自分で納めることになります。ここを払わないままにすると、将来受け取る年金が減ります。
ただ、退職して収入がないときのために、失業を理由にした特例の免除があります。
- 失業した人の前年の所得を0円とみなして審査してもらえます
- 申請には離職票や雇用保険受給資格者証など、失業したことが分かる書類が必要です
「払えないから放っておく」と未納になりますが、申請して免除を受ければ、受給資格の期間にはきちんと入ります。市区町村の国民年金の窓口か、年金事務所で手続きできます。
離職票が届いてからやることは、離職票 届いたら すぐやること|届かない場合の対処法とハローワーク手続き【体験談】の記事に書いています。
退職日を決める前に、自分の給与明細で比べてみる
「どちらがお得か」は、人によって答えが違います。でも自分にとってどちらかは、その場で計算できます。
用意するものは給与明細1枚です。
給与明細の3つの数字を足すだけです
給与明細の控除欄に並んでいる、次の3つを足してください。
- 健康保険料
- 厚生年金保険料
- 介護保険料(40歳以上65歳未満の方は、健康保険料と一緒に引かれています)
この合計が、月末まで在籍した場合に、あと1か月分よけいに引かれる金額です。ここに書かれている額は、すでに会社と半分ずつにしたあとの、自分の負担分です。
そのうえで、退職後の行き先と並べます
手取りだけで見るなら、答えはこうなります。
- 家族の扶養に入る … 自分で払うものがないので、月中のほうが多く残ります
- 国民健康保険に入る … 国民健康保険料と国民年金17,920円が全額自己負担になるので、月末のほうが軽くなりやすいです
- 次の会社が決まっている … 翌月1日から次の会社の保険に入れるかを確かめて、保険の切れ目が出ないほうを選びます
国民健康保険料は、お住まいの市区町村と前年の所得で決まります。役所の国民健康保険の窓口で「退職したらいくらになりますか」と聞けば、その場で試算してもらえます。
なお会社の都合(倒産・解雇・雇い止めなど)で辞めた方は、国民健康保険料が軽くなる制度があります。前年の給与所得を30%として計算してもらえるもので、申請が必要です。ハローワークで受け取る書類を持って、役所の窓口で申し出てください。
ただし、ここまでは手取りだけの比べ方です。手取り以外に、もう一つ見るものがあります。
私は、手取りが減るほうを選びました
ここからは、私自身がどう決めたかのお話です。
計算してみれば、月末の前日に辞めたほうが手取りは多くなると分かっていました。それでも私は月末を選びました。
理由は、月末まで在籍すれば、その1か月分の厚生年金を、会社と半分ずつ出して掛けてもらえるからです。
厚生年金の保険料は、会社と自分で半分ずつ出しています。自分が1万円払っていれば、会社も同じ1万円を出している、ということです。月中で辞めてしまうと、その月は会社に出してもらえるはずだった分ごと、まるごとなくなります。
多少手取りが少なくなっても、その1か月分は取っておきたいと思いました。
厚生年金が1か月増えると、どれくらい変わるのか
正直にお伝えすると、1か月分の差はそれほど大きくありません。ただ、一生続くところが貯金とは違います。
将来の厚生年金は、平均標準報酬額 × 5.481 ÷ 1000 × 加入した月数という式で計算されます。
加入した月数のところが1増えるので、標準報酬月額が20万円の方なら、20万円 × 5.481 ÷ 1000 = 年におよそ1,100円。これが受け取っている間ずっと続きます。
いっぽう、そのために払う1か月分の厚生年金保険料は、標準報酬月額の9.15%です。20万円なら約18,300円。会社も同じ額を出しています。
年に1,100円ずつ増えるとすると、17年ほど受け取れば、自分が払った分に追いつく計算になります。65歳から受け取るなら、82歳あたりです(年金額は毎年見直されるので、あくまで目安です)。
ですから、誰にとっても得とは言えません。 健康保険料のほうは、使わなければ戻ってくるものではありません。どのくらい長く受け取るかも分かりません。
それでも私は、会社が同じ額を出してくれる月を、もう1か月ぶん取っておくほうを選びました。これは「得か損か」ではなく、どちらを大事にするかの話だと思っています。
なお扶養に入る方は、月中で辞めれば国民年金は第3号被保険者になり、保険料はかかりません。ただし第3号の期間は基礎年金には入りますが、厚生年金の上乗せ(報酬比例部分)は増えません。ここが月末在籍との違いです。
ひと月分の金額が分かると、決めやすくなります
私は最初、この仕組みがややこしくて、何度調べても分かりませんでした。
でも「あと1か月分でいくらなのか」という金額が出てしまえば、あとは比べるだけです。3万円なのか、5,000円なのか。それが分かると、1日ずらすかどうかの判断がしやすくなります。
退職前に確かめておきたいことは、退職前 確認 やることリスト|退職金・就業規則・給料で後悔しないために【体験談】の記事にまとめています。
明細の3つを足すだけなら、私にもできそうだわ。
住民税は「いつ辞めるか」で引かれ方が変わります
退職のときにもう一つ気をつけたいのが住民税です。
住民税は前の年の所得にかかります。そして、給与から引かれる分は6月から翌年5月までを1年として、12回に分けて引かれています。
つまり辞める時期によって、まだ引かれていない分がどれだけ残っているかが変わります。
1月1日〜4月30日に辞める場合
この時期の退職は、残っている住民税を最後の給与からまとめて引くことが、法律で決まっています。本人が希望するかどうかは関係ありません。
最後の給与で足りない場合は、足りなかった分だけ自分で納めることになります。
6月1日〜12月31日に辞める場合
この時期は、残りの分は自治体から納付書が届き、自分で納めます(普通徴収といいます)。
希望すれば、まとめて給与から引いてもらうこともできます。あとで納付書が届くのが落ち着かない方は、会社に申し出ておくという手もあります。
なお5月に辞める場合は、残りが5月分だけなので、いつもどおり最後の給与から引かれて終わります。
私は2月末退職で、3か月分がまとめて引かれました
私は2月末の退職でした。1月から4月のあいだに辞めたことになるので、3月・4月・5月分の住民税がまとめて最後の給与から引かれました。
そのため、最後の給与の手取りが思っていたより少なくて、かなり驚きました。
住民税は、仕事を辞めても、前の年の所得に対してきちんとかかってきます。「収入がなくなるのに払うの?」と思いますが、そういう仕組みです。
先に知っていれば、金額の心づもりができました。辞める時期が1月から4月にかかる方は、最後の給与が少なくなることを前提に、手元のお金を考えておいてください。
大阪市「退職・転勤などがあった場合(給与所得者異動届出書の提出)」
有給休暇は、退職日そのものを動かします
ここまで「退職日をいつにするか」の話をしてきましたが、その退職日を動かすのが有給休暇です。
有給を使っている間も、会社の保険に入ったままです
まずここが大事なところです。
有給休暇を消化している間も、会社に在籍していることに変わりはありません。出勤していなくても、健康保険も厚生年金も、そのまま続いています。
ということは、次のようになります。
- 有給を消化した分だけ、退職日を後ろにずらせます
- ずらした先が月末になるか、月末より前になるかで、社会保険料がひと月分変わります
私の場合は、先に退職日を2月28日と決めて、そこに向けて有給を使いました。有給が35日残っていたので、2か月間まったく出勤することなく退職日を迎えました。
つまり有給の残り日数が多い方ほど、退職日を自分で選べる幅が広いということです。有給は休みであると同時に、退職日を動かせる材料でもあります。
自分の残り日数を確かめる
有給休暇は、働き始めて6か月がたち、その間の8割以上出勤していれば10日もらえます。そのあとは勤続年数に応じて増えていきます。
- 勤続6か月 … 10日
- 1年6か月 … 11日
- 2年6か月 … 12日
- 3年6か月 … 14日
- 4年6か月 … 16日
- 5年6か月 … 18日
- 6年6か月以上 … 20日
6年6か月以上は、毎年20日が上限です。パートやアルバイトで勤務日数が少ない方は、日数に応じて少なめに付与されます(比例付与といいます)。
そして有給の権利は2年で消えます。使わなかった分は翌年に繰り越せますが、古いものから順に消えていくので、退職前には残り日数を確かめておいてください。
「年5日」は、会社の側の義務です
ここは言い方を正確にしておきます。
2019年4月から、年に10日以上の有給が付与される人については、会社が年5日は必ず取得させなければならないことになっています。働く人の権利というより、会社に課された義務です。
ですから「5日は取っていいですか」と遠慮して聞くようなものではなく、会社のほうが取らせなければいけないものだと思ってください。
退職前の有給申請は、断られません
もう一つ知っておくと心強いことがあります。
会社には、忙しい時期の有給を別の日にずらしてもらう権利(時季変更権)がありますが、退職日を過ぎたら有給の権利は消えてしまうため、退職前の申請についてはずらすことができません。
つまり退職前の有給は、遠慮せずに申請していいということです。
なお、残った有給を会社に買い取ってもらえないかという話がありますが、有給の買い取りは原則として認められていません。退職時に残った分だけは例外的に買い取ってもいいことになっていますが、会社にその義務はありません。ですから、買い取りをあてにせず、休みとして使い切るほうが確実です。
有給を使う日数で、退職日そのものが動くのね。そこまで考えていなかったわ。
まとめ
退職日 社会保険料について、もう一度まとめます。
- 保険料は「退職日の翌日」で決まる。その日がある月の前の月まで発生する
- 月末退職ならその月の分までかかり、月中退職ならかからない
- 私は2月28日まで在籍して2月分が引かれた。27日で辞めていたら引かれていない
- 最後の給与から何か月分引くかは会社によって2通り。払う総額は同じでも、最後の手取りは変わる
- 手取りで見るなら、扶養に入るなら月中、国民健康保険に入るなら月末
- ただし月末まで在籍すると、会社と折半で厚生年金を1か月分かけてもらえる。私はこちらを選んだ
- 判断の材料は給与明細にある。健康保険料+厚生年金保険料+介護保険料の合計が、あと1か月分の金額
- 国民年金は2026年度で月額17,920円。払えないときは失業を理由にした免除を申請する
- 住民税は1月〜4月の退職なら残り全部がまとめて引かれる。6月〜12月なら自分で納める
- 有給を消化すると退職日が動く。動いた先が月末かどうかで社会保険料が変わる
- 年5日の取得は、会社に課された義務。退職前の有給申請はずらされない
私は、退職が決まってから調べ始めて、何度読んでも分からずに時間ばかりかかりました。でも「あと1か月分でいくらなのか」という金額を出してしまえば、あとは比べるだけでした。
そして最後は、手取りが多いほうではなく、会社に半分出してもらえるほうを選びました。どちらが正解ということではありません。ただ、知らないまま日付が決まってしまうのと、知ったうえで自分で選ぶのとでは、まったく違うと思っています。
退職日は、たいてい自分で決められます。1日ずらすだけで変わるものがあるということだけでも、頭のすみに置いておいていただけたらと思います。
手取りが多いほうが得とは限らないのね。知ったうえで自分で選べるのがいちばんだわ。
あわせて読みたい
50代 退職 お金の不安から始めた暮らしの見直し【体験談ブログ】
コメント